Bilan du marché immobilier en France en 2026 au 13 Octobre 2026
Quel bilan du marché immobilier en 2026 ?
Le bilan immobilier de 2026 est à analyser sous deux angles : la reprise des transactions et l'évolution des prix. En France, après le net ralentissement provoqué par la hausse des taux d'intérêt et la baisse du pouvoir d'achat immobilier, l'enjeu est de savoir si le marché retrouve un rythme durable, ou si la reprise reste fragile.
Il faut également distinguer trois marchés : l'ancien, le neuf et l'immobilier locatif. Ils ne connaissent pas nécessairement la même évolution.
Comme nous sommes le 13 octobre 2026, le bilan de l'année ne peut pas encore être définitif. Il faut examiner les dernières données disponibles, puis distinguer les tendances observées des perspectives pour la fin de l'année.
1. Les chiffres clés du marché immobilier français
Voici les principaux indicateurs disponibles à ce stade de l'année.
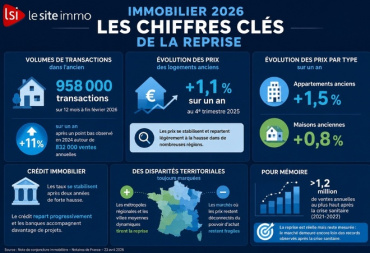
Logements anciens · France entière : 958 000
Transactions sur 12 mois à fin juin 2026 : −1,0 %
Évolution annuelle des prix au T2 2026 : 3,30 %
Taux moyen des nouveaux crédits en juillet 2026 : Stabilisation
Des volumes de ventes depuis le début de l'année
Sources : Insee et Banque de France, dernières données disponibles citées ci-dessous.
Le constat principal est nuancé : le nombre de ventes s'est redressé par rapport au creux de 2024, mais le marché ne connaît pas encore une reprise solide et généralisée. Les prix de l'ancien se replient de nouveau, tandis que les conditions de financement sont moins favorables qu'à la fin de 2025.
2. Analyse par segment
L'immobilier ancien : une reprise qui marque le pas
Le marché a retrouvé une partie de son activité perdue en 2023 et 2024. Les transactions cumulées sur douze mois sont passées de 845 000 à fin 2024 à 952 000 à fin 2025, puis à 958 000 à fin juin 2026. Cette progression montre que les acheteurs sont revenus, mais le rythme s'est nettement ralenti en 2026.
Les prix : une correction modérée
La baisse des prix ne touche pas tous les biens de la même manière. L'emplacement, l'état général, la performance énergétique et la qualité du logement jouent un rôle important.
En Île-de-France, par exemple, les notaires constatent à fin juillet 2026 une baisse annuelle de 0,6 % des prix des logements anciens. À Paris, le prix moyen des appartements atteint environ 9 550 €/m², soit un recul annuel de 0,5 %.
Notaires du Grand Paris
Le crédit immobilier : un facteur de vigilance
Le taux moyen des nouveaux crédits à l'habitat est remonté de 3,08 % en décembre 2025 à 3,30 % en juillet 2026. Cette évolution pèse sur la capacité d'emprunt des ménages et peut retarder certains projets d'achat.
Le logement neuf : un secteur toujours sous pression
Le neuf reste plus fragile que l'ancien. Les données officielles du deuxième trimestre 2026 font état d'un recul des autorisations de construire et des mises en chantier par rapport au trimestre précédent. Les ventes de logements neufs diminuent également, malgré une reprise des mises en vente.
Données et études statistiques
Cette situation s'explique notamment par le coût de construction, le financement des opérations et les difficultés d'accès au logement pour une partie des ménages.
3. Quelles conséquences pour les acheteurs et les vendeurs ?
Pour les acheteurs
Le marché peut offrir davantage de possibilités de négociation qu'en période de forte hausse. Il reste essentiel de vérifier sa capacité d'emprunt et de comparer les biens vendus récemment dans le même secteur.
Pour les vendeurs
Un prix de mise en vente réaliste est déterminant. Les biens surévalués, mal situés ou nécessitant d'importants travaux risquent de rester plus longtemps sur le marché.
Pour les investisseurs
Il faut raisonner en rendement net, en intégrant les travaux, les charges, la fiscalité, les périodes de vacance locative et les éventuelles contraintes énergétiques. Une baisse du prix d'achat ne garantit pas à elle seule un bon investissement.
4. Quelles perspectives pour la fin de 2026 ?
Trois facteurs seront particulièrement importants :
- Les taux de crédit : une nouvelle hausse pourrait freiner les transactions et accentuer la pression sur les prix.
- L'emploi et la confiance des ménages : ils conditionnent la capacité des acheteurs à concrétiser leurs projets.
- Les différences géographiques : les marchés locaux peuvent évoluer dans des directions très différentes selon l'emploi, l'offre de logements et l'attractivité du territoire.
Le prochain indicateur majeur sera la publication des chiffres du troisième trimestre 2026 par l'Insee et les notaires, annoncée pour le 24 novembre 2026.
Conclusion
En octobre 2026, le marché immobilier français est dans une phase de reprise fragile, avec un regain des transactions par rapport à 2024, mais une nouvelle baisse des prix de l'ancien et un crédit plus coûteux qu'à la fin de 2025. Le neuf, lui, demeure sous pression.